Fundo de propaganda de franquia: como funciona, o que paga e como prestar contas à rede
Fundo de propaganda de franquia, ou fundo de marketing: o que a lei exige, como é cobrado, o que pode pagar, quem administra e como prestar contas à rede.
Fundo de propaganda de franquia, ou fundo de marketing: o que a lei exige, como é cobrado, o que pode pagar, quem administra e como prestar contas à rede.
Fundo de propaganda de franquia é a contribuição periódica que os franqueados pagam para a promoção da marca, com base de cálculo e destinação declaradas na Circular de Oferta de Franquia. A Lei 13.966/2019 trata dele entre as taxas periódicas do art. 2º, IX, ao lado dos royalties, e exige que a COF informe a finalidade de cada uma.
Guia para franqueadoras: o que a Lei de Franquias exige sobre a taxa de publicidade, a diferença entre fundo nacional e verba local, como o fundo é cobrado, o que pode e não pode pagar, os três modelos de administração, a prestação de contas ao conselho e um relatório em uma página para copiar.
A tese deste guia: fundo bem gerido é fundo separado da receita da franqueadora, aplicado no que o contrato diz e prestado em contas à rede em data fixa. Onde houver decisão contratual ou tributária, a palavra final é do jurídico e do contador da rede; aqui está o que a lei exige e como a operação sustenta isso. Este guia faz parte do guia de gestão de franquias, que reúne os sete pilares da operação de uma rede.
| Em resumo |
|---|
| A COF declara a base de cálculo e a destinação do fundo (art. 2º, IX). |
| Fundo de propaganda, fundo de marketing e taxa de publicidade são o mesmo instrumento com nomes diferentes. |
| O fundo paga promoção da marca e da rede, não custo fixo da franqueadora nem a venda de novas franquias. |
| Quem administra pode ser a franqueadora, um comitê ou conselho, ou uma associação, e em qualquer modelo a contabilidade é separada. |
| Prestação de contas periódica, com plano anual aprovado antes do exercício e relatório por rubrica. |
O art. 2º, IX, obriga a COF a informar as taxas periódicas e outros valores devidos pelo franqueado, com a base de cálculo e a finalidade de cada um. É ali que o fundo aparece, separado dos royalties: royalty remunera o suporte e o uso do sistema; o fundo custeia a promoção da marca. Misturar os dois na mesma linha da COF é o começo da confusão que o franqueado cobra depois.
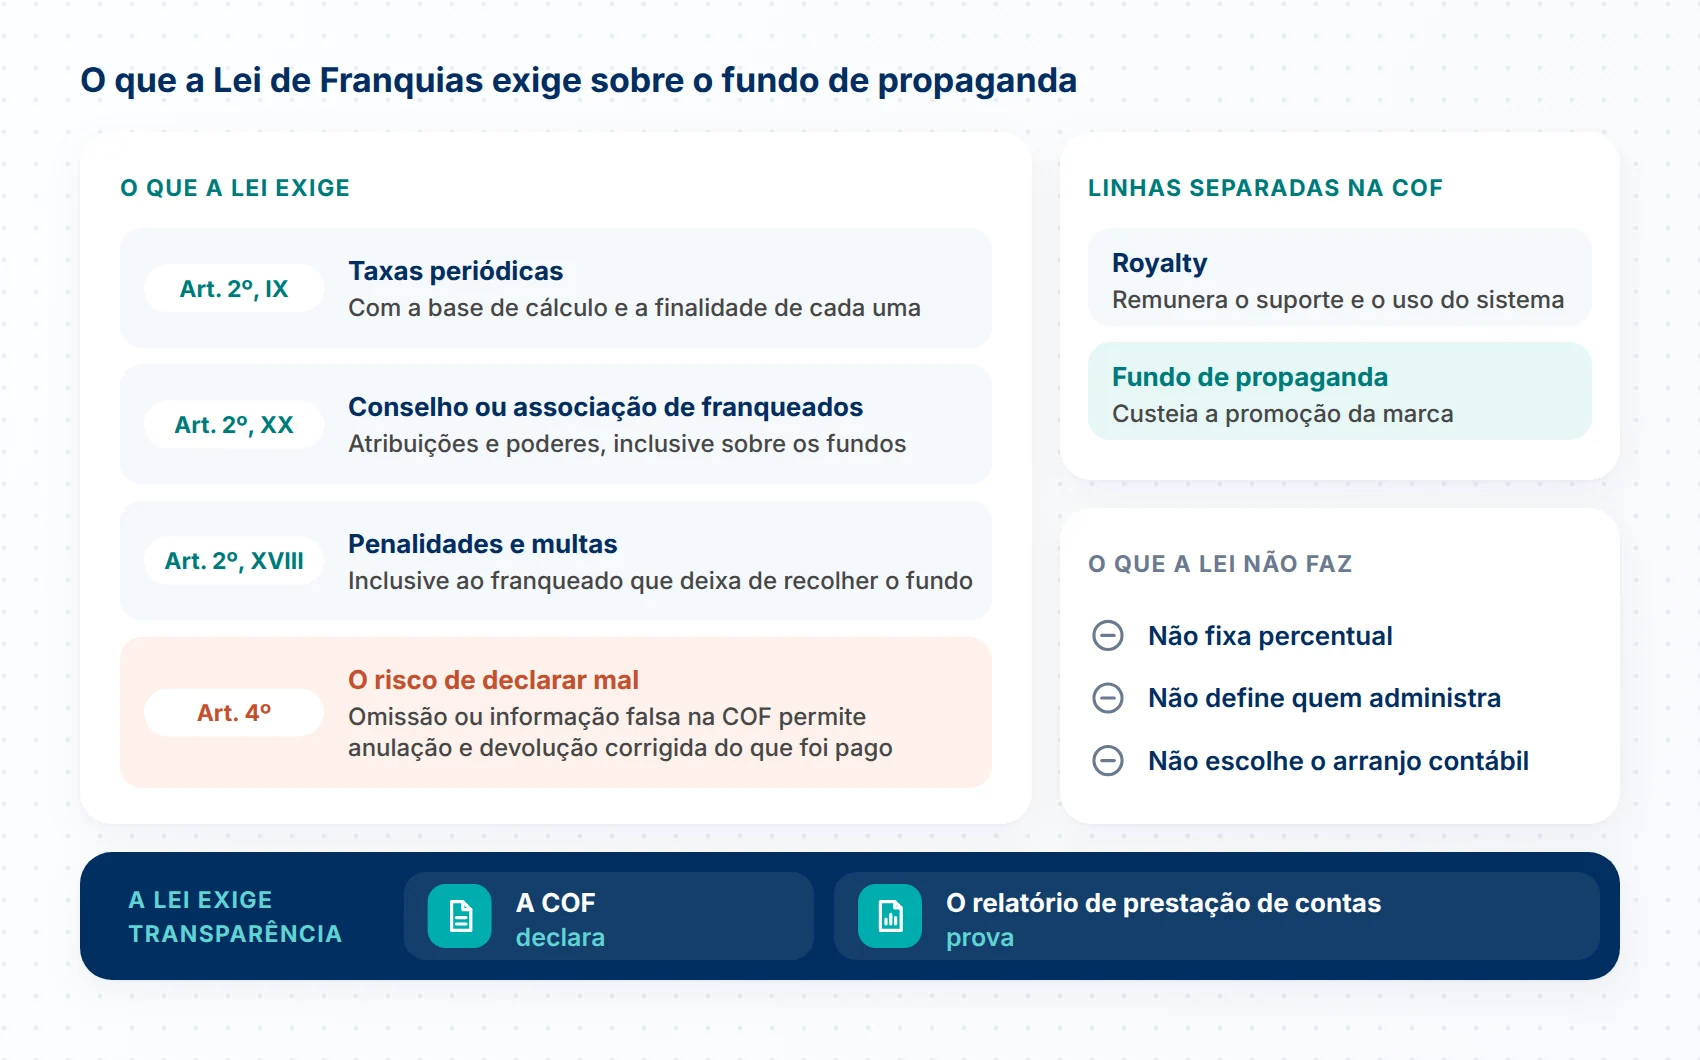
Outros três dispositivos completam o quadro. O art. 2º, XX, manda a COF informar a existência de conselho ou associação de franqueados, com suas atribuições e poderes, inclusive sobre os fundos, o que coloca a fiscalização do fundo no colo do conselho. O art. 2º, XVIII, trata das penalidades e multas aplicáveis, inclusive ao franqueado que deixa de recolher o fundo. E o art. 4º lembra o risco de declarar mal: omissão ou informação falsa na COF permite anulação e devolução corrigida do que foi pago.
O que a lei não faz: não fixa percentual, não define quem administra e não escolhe o arranjo contábil. Ela exige transparência, e é por isso que a discussão prática do fundo sempre volta para dois documentos: a COF, que declara, e o relatório de prestação de contas, que prova. O guia da Lei de Franquias detalha cada inciso, e o Circular de Oferta de Franquia trata do documento item a item.
Fundo de propaganda, fundo de marketing, taxa de publicidade e fundo de promoção são nomes do mesmo instrumento: a contribuição coletiva para promover a marca. O nome importa menos que a definição escrita na COF e no contrato.
Fundo nacional e fundo regional. Redes grandes separam a arrecadação por abrangência: o nacional banca campanha de marca e mídia ampla; o regional concentra em praças com várias unidades. Quando existem os dois, a COF precisa dizer como a contribuição se divide.
Verba de marketing local. É diferente do fundo: é investimento da própria unidade na praça dela, com aprovação da marca sobre peças e uso da identidade. Costuma vir como obrigação de investimento mínimo no contrato, e não como valor recolhido à franqueadora. O funcionamento disso está em marketing local para redes de franquias.
Marketing cooperado. É a campanha bancada em conjunto com fornecedor ou parceiro. Entra no plano do fundo quando a franqueadora conduz, e a regra de ouro é registrar a contrapartida: quem pagou o quê e o que a rede recebeu em troca.
A cobrança segue a base de cálculo declarada na COF, e as três formas usuais são percentual do faturamento bruto, valor fixo mensal e valor fixo com mínimo, ou a combinação delas. Esta página não publica percentual de referência: cada rede define o seu a partir do plano de marketing que pretende sustentar, e declara na COF (art. 2º, IX).
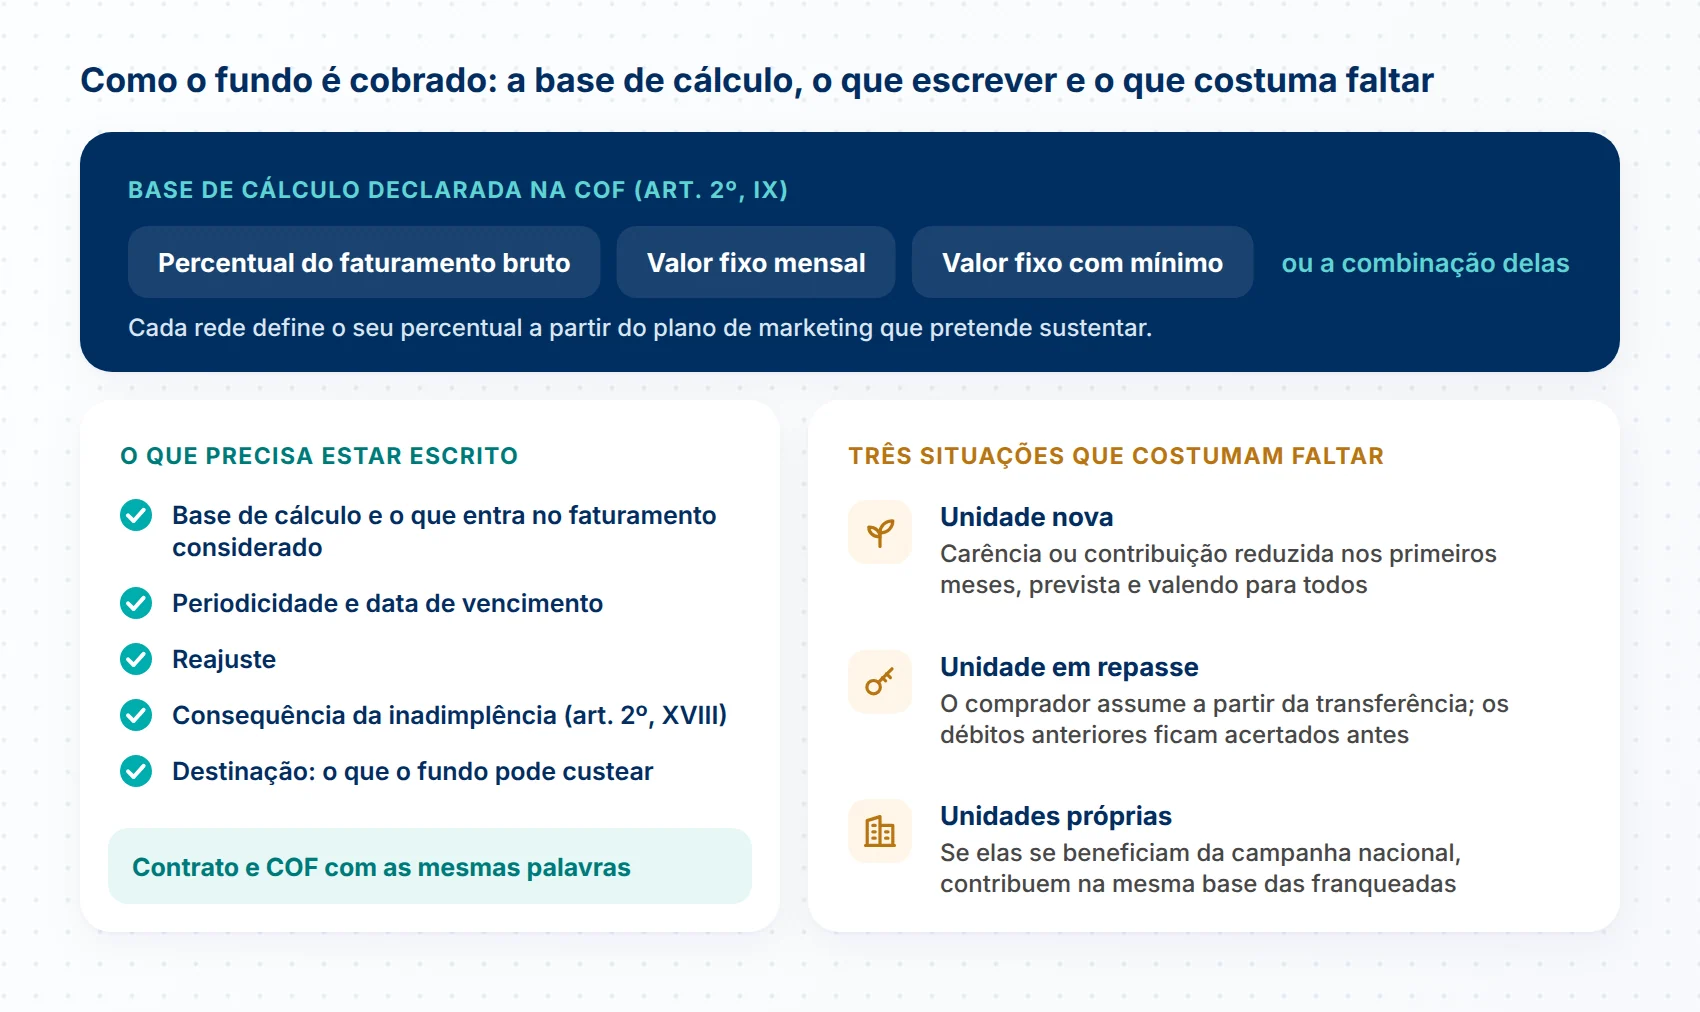
O que precisa estar escrito. Base de cálculo e o que entra no faturamento considerado; periodicidade e data de vencimento; reajuste; consequência da inadimplência (art. 2º, XVIII); e a destinação, ou seja, o que o fundo pode custear. Contrato e COF precisam dizer a mesma coisa, com as mesmas palavras, e o candidato precisa ouvir isso ainda na negociação, como mostra o guia de como vender franquias.
Três situações que costumam faltar. A unidade nova, que pode ter carência ou contribuição reduzida nos primeiros meses, o que precisa estar previsto e valer para todos. A unidade em repasse, em que o comprador assume a contribuição a partir da transferência e os débitos anteriores ficam acertados antes, como descreve o guia de repasse de franquia. E as unidades próprias da franqueadora: se elas se beneficiam da campanha nacional, contribuem na mesma base das franqueadas, e essa decisão precisa estar escrita, porque é uma das primeiras perguntas que o conselho faz.
A regra é simples de enunciar: o fundo paga o que promove a marca e a rede para o consumidor. O que define cada caso é o contrato; o que prova é a prestação de contas.
Deslize a tabela para consultar todas as colunas
| Cabe no fundo | Não cabe sem previsão expressa |
|---|---|
| Campanhas nacionais e regionais de marca | Estrutura fixa e despesas administrativas da franqueadora |
| Produção de peças, filmes e conteúdo | Salários da matriz não dedicados à gestão do fundo |
| Mídia off e on, incluindo digital e campanhas de desempenho | Marketing de expansão, feito para vender novas franquias |
| Pesquisa de marca e de satisfação do consumidor | Treinamento de franqueados e da equipe das unidades |
| Honorários de agência e produtoras | Sistemas e licenças de uso geral da rede |
| Materiais de ponto de venda e kits de campanha | Obras, reformas e equipamentos de unidades |
| Eventos de marca voltados ao consumidor | Convenção de franqueados e eventos internos da rede |
Duas fronteiras merecem cláusula explícita. A primeira é o custo de gerir o fundo: agência, ferramenta de mídia e a parte do time dedicada à campanha podem ser custeadas pelo fundo se o contrato disser isso, com limite percentual declarado. A segunda é o marketing de expansão: campanha para atrair candidatos a franqueado beneficia a franqueadora, não a rede que já paga, e por isso a prática é mantê-la fora do fundo. Quando a rede decide diferente, a decisão precisa estar na COF antes da venda, e não em um e-mail depois da primeira pergunta do conselho.
O painel do Simpósio Jurídico da ABF Franchising Week de 2019 registrou três estruturas possíveis para o fundo, escolhidas conforme maturidade, porte e relação entre as partes. Nenhuma é obrigatória por lei, e em todas a contabilidade do fundo fica separada da receita da franqueadora.
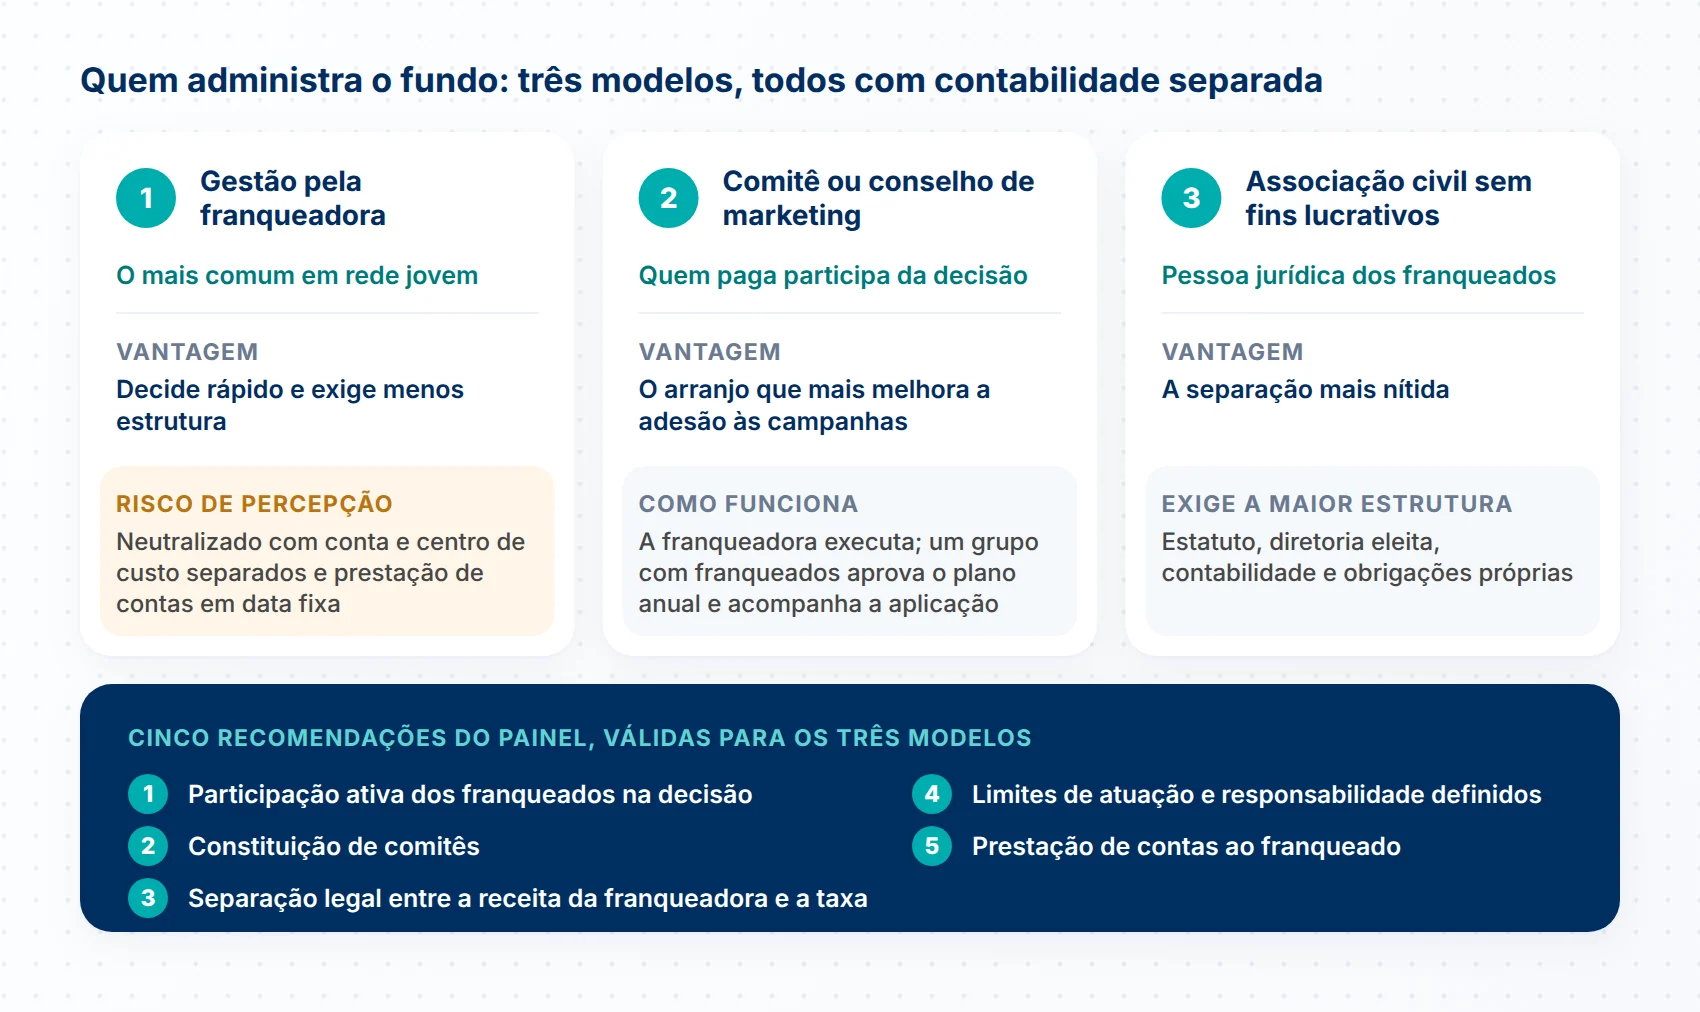
1. Gestão pela franqueadora, com contabilidade separada. É o modelo mais comum em rede jovem: decide rápido, exige menos estrutura e concentra a responsabilidade. O risco é de percepção, e ele se neutraliza com conta e centro de custo separados e prestação de contas em data fixa.
2. Comitê ou conselho de marketing. A franqueadora executa e um grupo com franqueados aprova o plano anual e acompanha a aplicação. Costuma nascer ligado ao conselho de franqueados e é o arranjo que mais melhora a adesão às campanhas, porque quem paga participa da decisão.
3. Associação civil sem fins lucrativos. O fundo passa a ser administrado por uma pessoa jurídica própria, dos franqueados. Dá a separação mais nítida e exige a maior estrutura: estatuto, diretoria eleita, contabilidade e obrigações próprias.
O mesmo painel listou cinco recomendações práticas, que valem para os três modelos: participação ativa dos franqueados na decisão sobre a verba; constituição de comitês; instrumentos legais que reflitam a separação entre a receita da franqueadora e a taxa de propaganda; limites de atuação e responsabilidade definidos; e prestação de contas ao franqueado. Sobre tributação, a conclusão do painel é direta: o tratamento depende da formatação adotada em contrato, e a prática tem que refletir a formatação legal. Ou seja, é assunto do contador e do jurídico da rede, decidido antes de a primeira contribuição ser cobrada. Como criar o fórum que aprova o plano e fiscaliza a aplicação está no guia do conselho de franqueados.
Prestar contas é o que transforma a regra do contrato em confiança da rede. O calendário que funciona tem duas frequências: relatório trimestral ao conselho ou comitê e relatório anual à rede inteira, junto do plano do ano seguinte.
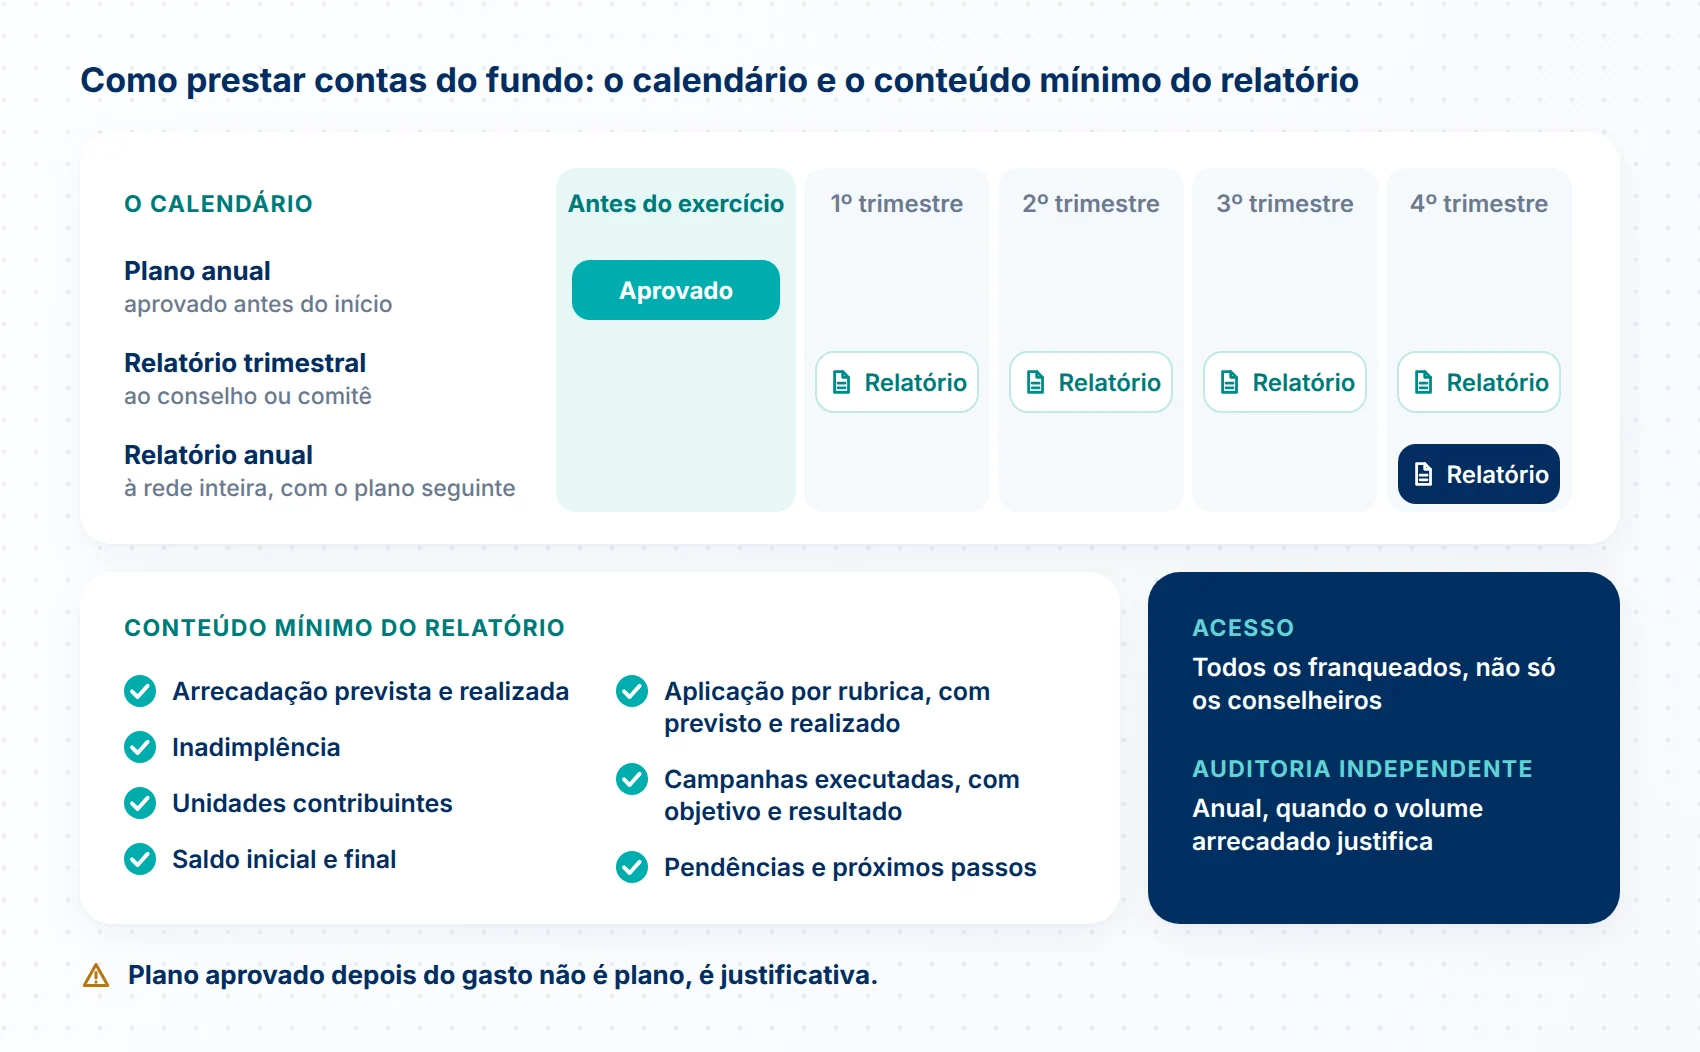
O plano anual vem antes. Aprovado antes do início do exercício, com objetivos, campanhas previstas, distribuição por rubrica e calendário. Plano aprovado depois do gasto não é plano, é justificativa.
O conteúdo mínimo do relatório. Arrecadação prevista e realizada, inadimplência, unidades contribuintes, aplicação por rubrica com previsto e realizado, saldo inicial e final, campanhas executadas com objetivo e resultado, pendências e próximos passos. Sem rubrica, o relatório não permite conferência, e a rede sente isso rápido.
Auditoria e acesso. Quando o volume arrecadado justifica, auditoria independente anual dá o grau de garantia que a rede grande pede. E o relatório precisa ficar acessível a todos os franqueados, não só aos conselheiros, porque todos contribuem.
Por que prestar contas antes de ser cobrado. A prestação de contas periódica é a evidência de que a prática reflete a formatação legal escolhida, que é exatamente a recomendação do painel da ABF. Rede que só abre os números depois de uma reclamação já perdeu a discussão antes de mostrar o primeiro número.
Este é o modelo para copiar: um relatório que cabe em uma página e responde às perguntas que a rede faz. Os valores abaixo são ilustrativos, redondos e servem apenas para mostrar o formato; substitua pelos números da sua rede.
Deslize a tabela para consultar todas as colunas
| Cabeçalho | Período: 1º trimestre. Responsável: gerência de marketing. Aprovado pelo conselho em: data da reunião. Versão do relatório e data de publicação. |
Deslize a tabela para consultar todas as colunas
| Arrecadação (exemplo ilustrativo) | Previsto | Realizado |
|---|---|---|
| Contribuições do período | 300 mil | 288 mil |
| Inadimplência do período | 0 | 12 mil |
| Unidades contribuintes | 100 | 96 |
| Saldo inicial do período | 40 mil | 40 mil |
Deslize a tabela para consultar todas as colunas
| Aplicação por rubrica (exemplo ilustrativo) | Previsto | Realizado |
|---|---|---|
| Mídia | 120 mil | 118 mil |
| Produção de peças | 60 mil | 55 mil |
| Digital e campanhas de desempenho | 50 mil | 52 mil |
| Pesquisa de marca | 20 mil | 20 mil |
| Agência | 30 mil | 30 mil |
| Materiais de ponto de venda | 40 mil | 36 mil |
| Eventos de marca | 20 mil | 0 |
| Total aplicado | 340 mil | 311 mil |
| Saldo final do período | 0 | 17 mil |
Campanhas do período. Uma linha por campanha, com objetivo, praça, período, investimento e resultado medido (alcance, tráfego na unidade, vendas do item promovido ou o indicador que a campanha prometeu mover). Campanha sem indicador declarado antes não tem como ser avaliada depois.
Pendências e próximos passos. O que ficou de fora e por quê, o saldo que será aplicado no próximo trimestre e as decisões que dependem do conselho. Este bloco é o que dá continuidade entre um relatório e o seguinte, e é o primeiro que o conselheiro experiente procura.
Sete números mostram se o fundo está sendo bem conduzido, e todos cabem no mesmo relatório trimestral.
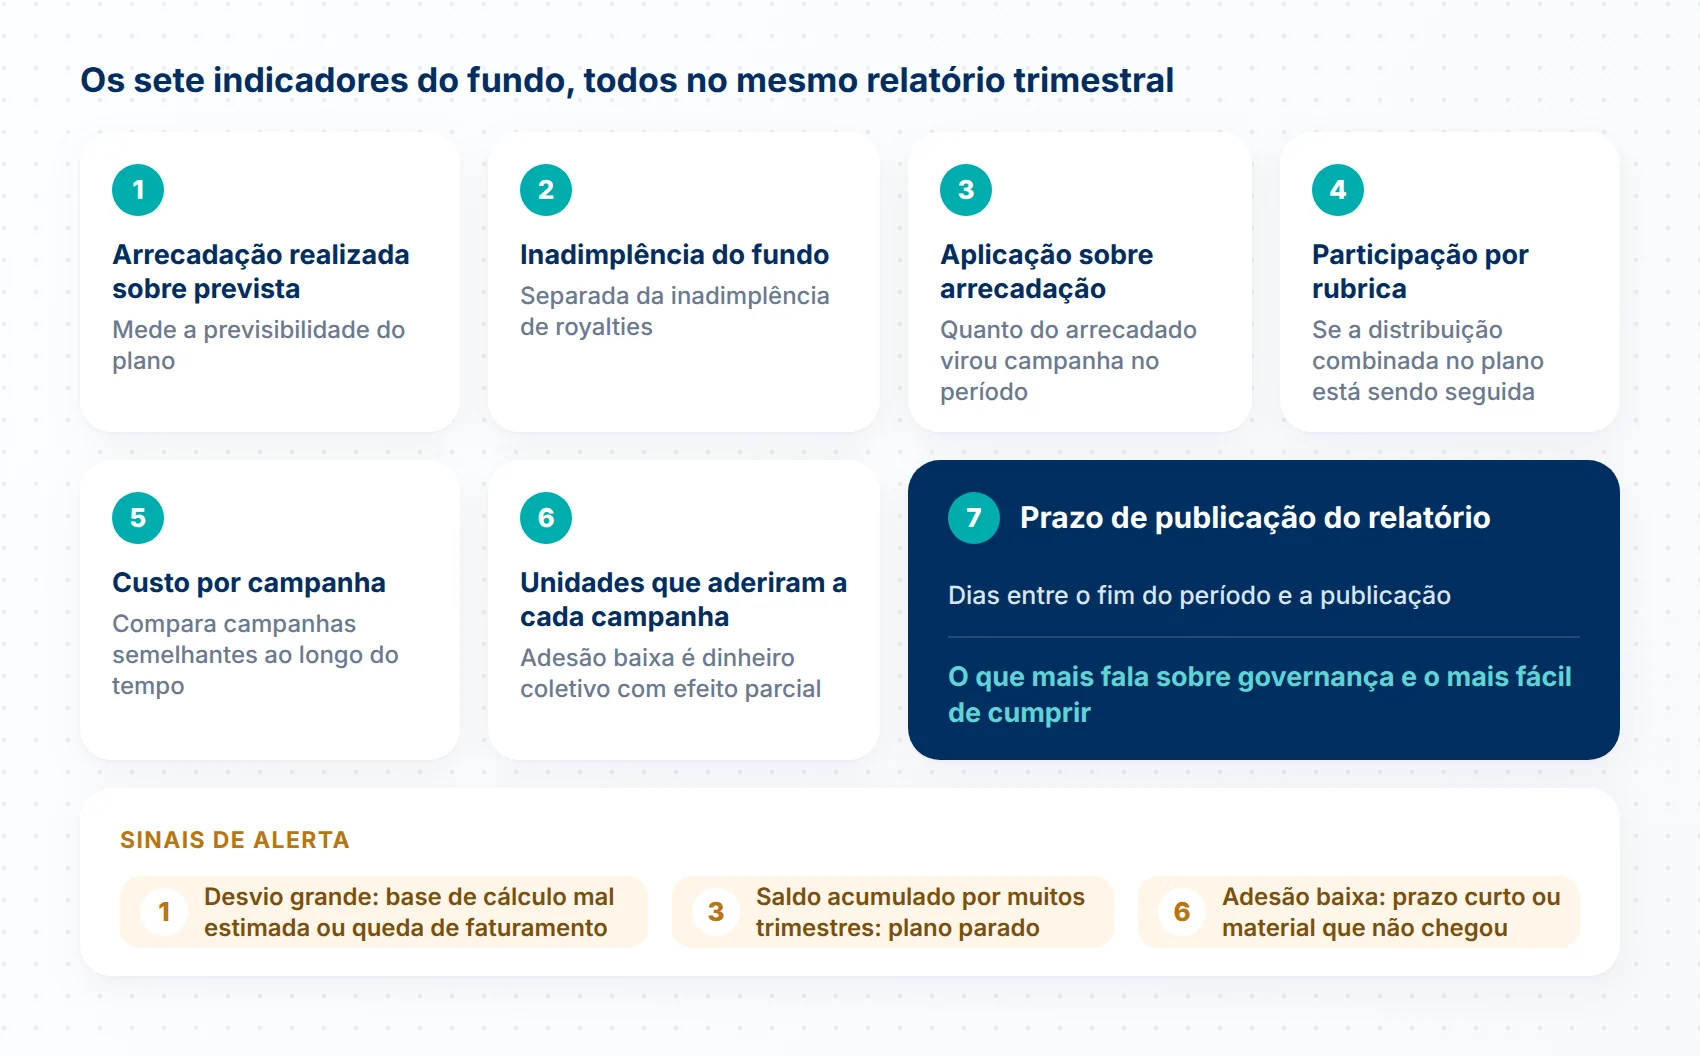
1. Arrecadação realizada sobre prevista. Mede a previsibilidade do plano. Desvio grande sugere base de cálculo mal estimada ou queda de faturamento na rede.
2. Inadimplência do fundo. Acompanhada separada da inadimplência de royalties, porque a consequência contratual é diferente (art. 2º, XVIII).
3. Aplicação sobre arrecadação. Quanto do arrecadado virou campanha no período. Saldo acumulado por muitos trimestres é sinal de plano parado.
4. Participação por rubrica. Mostra se a distribuição combinada no plano está sendo seguida.
5. Custo por campanha. Permite comparar campanhas semelhantes ao longo do tempo.
6. Unidades que aderiram a cada campanha. Campanha nacional com adesão baixa é dinheiro coletivo com efeito parcial, e o motivo costuma ser prazo curto ou material que não chegou.
7. Prazo de publicação do relatório. Dias entre o fim do período e a publicação. É o indicador que mais fala sobre governança e o mais fácil de cumprir.
Todos os erros abaixo são de governança, não de marketing, e todos aparecem na primeira reunião em que a rede pede explicação.
1. Misturar o fundo com o caixa da franqueadora. Sem conta e centro de custo separados, não há como demonstrar a aplicação.
2. Pagar custo fixo da matriz com o fundo. Só com previsão expressa e limite declarado.
3. Usar o fundo para vender franquias. Marketing de expansão beneficia a franqueadora, não quem contribui.
4. Não declarar a base de cálculo na COF. Contraria o art. 2º, IX, e abre o risco do art. 4º.
5. Cobrar sem prestar contas. É a reclamação que mais desgasta a relação com a rede.
6. Prestar contas só quando cobrado. Calendário fixo vale mais do que relatório caprichado fora de hora.
7. Decidir o plano anual sem o conselho. Contraria a primeira recomendação do painel da ABF, que é a participação ativa de quem paga.
8. Verba local sem regra de aprovação. Sem critério e sem prazo de resposta, cada unidade cria a própria comunicação.
9. Unidades próprias que não contribuem. Se elas aparecem na campanha, precisam entrar na conta.
10. Relatório sem rubrica. Número único não permite conferência e transmite o contrário do que pretende.
A gestão do fundo tem duas metades: o dinheiro, que é do financeiro da rede, e a rotina de decidir, executar e prestar contas, que é onde a plataforma entra. Na SULTS, o plano anual vira projeto com etapas e responsáveis na Gestão de Projetos; as campanhas e as peças aprovadas ficam no Marketing, com a rede acessando o material certo na data certa; o relatório de prestação de contas é distribuído por Comunicados, com confirmação de leitura; os relatórios e o plano ficam versionados no Disco Virtual; e a consulta à rede sobre campanhas é feita por Enquete. A contabilidade do fundo continua fora da plataforma: conta separada, centro de custo e demonstrativo são do financeiro e do contador da rede.
Prestação de contas do fundo com data, rubrica e confirmação de leitura
Plano anual como projeto, campanhas e peças no Marketing, relatório publicado por comunicado e arquivado com versão, na mesma plataforma que a rede já usa.
É a contribuição periódica paga pelos franqueados para promover a marca, com base de cálculo e finalidade declaradas na COF (art. 2º, IX). O dinheiro é da rede, não da franqueadora, e por isso exige contabilidade separada e prestação de contas. Na SULTS, o plano e os relatórios do fundo ficam versionados e distribuídos à rede com confirmação de leitura.
Sim. Fundo de propaganda, fundo de marketing, taxa de publicidade e fundo de promoção são nomes do mesmo instrumento, e o que vale é a definição escrita na COF e no contrato (art. 2º, IX). O importante é que o nome usado no contrato seja o mesmo em toda a comunicação, o que na SULTS fica padronizado nos comunicados à rede.
Que a COF informe as taxas periódicas com base de cálculo e finalidade (art. 2º, IX), que declare a existência de conselho ou associação e seus poderes sobre os fundos (art. 2º, XX) e que traga as penalidades aplicáveis (art. 2º, XVIII). Declarar errado tem a sanção do art. 4º. A SULTS guarda as versões da COF com data de entrega em cada negociação.
Pela base declarada na COF: percentual do faturamento bruto, valor fixo mensal, valor com mínimo ou uma combinação. Esta página não publica percentual de referência porque cada rede define o seu a partir do plano de marketing que pretende sustentar. O faturamento que serve de base pode ser acompanhado nos indicadores por unidade da SULTS.
Pode ser cobrado no mesmo boleto, mas precisa aparecer como linha separada, porque royalty e fundo têm finalidades distintas e a COF declara as duas separadamente (art. 2º, IX). A separação também facilita acompanhar a inadimplência de cada um, indicador que a SULTS mantém por unidade junto do histórico da rede.
Campanhas nacionais e regionais, produção de peças, mídia, digital, pesquisa de marca, agência, materiais de ponto de venda e eventos de marca voltados ao consumidor. O contrato define o alcance e o relatório prova a aplicação. As peças aprovadas ficam disponíveis à rede no módulo de Marketing da SULTS, com data e versão.
Só com previsão expressa no contrato e na COF, normalmente com limite percentual declarado para a gestão do fundo. Sem essa previsão, estrutura fixa e salários da matriz ficam fora. A separação entre o que é custeado pelo fundo e o que é da franqueadora aparece por rubrica no relatório, que a SULTS publica e arquiva.
A prática de mercado é manter o marketing de expansão fora do fundo, porque ele beneficia a franqueadora e não a rede que contribui. Se a rede decidir diferente, a regra precisa estar na COF antes da venda (art. 2º, IX). O funil de candidatos, que é onde esse investimento aparece, fica no CRM de Expansão da SULTS, separado das campanhas de marca.
Pode ser a franqueadora com contabilidade separada, um comitê ou conselho de marketing, ou uma associação civil sem fins lucrativos, conforme o painel da ABF de 2019 registrou. Em qualquer modelo, a separação contábil e a prestação de contas são obrigatórias na prática. A SULTS sustenta a rotina de decisão e publicação em qualquer um dos três.
A COF precisa declarar a existência do conselho ou associação e os poderes dele, inclusive sobre os fundos (art. 2º, XX). Na prática, o conselho aprova o plano anual e fiscaliza a aplicação, como descreve o guia do conselho de franqueados. Convocação, pauta, ata e resposta da franqueadora ficam registradas na SULTS, com confirmação de leitura, o que dá o histórico que a COF pressupõe.
O calendário que funciona é trimestral ao conselho e anual à rede inteira, junto do plano do ano seguinte. O importante é a data ser fixa e conhecida, e não depender de cobrança. O prazo entre o fim do período e a publicação do relatório é um dos indicadores do fundo, e a SULTS registra a data de publicação de cada comunicado.
Arrecadação prevista e realizada, inadimplência, unidades contribuintes, aplicação por rubrica com previsto e realizado, saldo inicial e final, campanhas com objetivo e resultado, mais pendências e próximos passos. O modelo em uma página desta página serve de ponto de partida, e as versões ficam no Disco Virtual da SULTS.
A lei não exige. Quando o volume arrecadado é alto, auditoria independente anual é a prática que dá segurança à rede e encerra discussões antes de elas começarem. Auditada ou não, a documentação precisa estar organizada e acessível, o que na SULTS significa relatórios e comprovantes arquivados com versão e data.
Se elas se beneficiam das campanhas, o mais defensável é que contribuam na mesma base das franqueadas, e essa decisão precisa estar escrita na COF e no contrato (art. 2º, IX). É uma das primeiras perguntas do conselho. Na SULTS, próprias e franqueadas ficam na mesma hierarquia de unidades, o que facilita aplicar a mesma regra.
Valem as penalidades e multas previstas no contrato e declaradas na COF (art. 2º, XVIII), que vão da cobrança com encargos à suspensão de benefícios e, em caso extremo, à rescisão. A cobrança precisa ser uniforme na rede. O acompanhamento da inadimplência do fundo, separado do royalty, fica nos indicadores por unidade da SULTS.
É o investimento que a própria unidade faz na praça dela, com aprovação da marca sobre as peças, e não se confunde com o fundo, que é coletivo e recolhido. Muitas redes exigem as duas coisas. O funcionamento da aprovação e da entrega de material está em marketing local para redes de franquias, conduzido no módulo de Marketing da SULTS.
É a campanha bancada em conjunto com fornecedores ou parceiros, em que cada parte entra com recurso ou contrapartida. Entra no plano do fundo quando a franqueadora conduz, e o registro de quem pagou o quê é o que evita discussão depois. Esse registro, com peças e aprovações, fica no módulo de Marketing da SULTS.
Pode, desde que o contrato permita e o saldo apareça no relatório, com destinação prevista no plano seguinte. Saldo acumulado por vários períodos sem aplicação é sinal de plano parado e vira pauta do conselho. O saldo inicial e final de cada período está no modelo de relatório desta página, que a SULTS publica e arquiva.
O painel da ABF de 2019 é direto: o tratamento depende da formatação adotada em contrato, e a prática tem que refletir a formatação legal. Ou seja, é decisão do contador e do jurídico da rede, tomada antes da primeira cobrança. A SULTS não faz a contabilidade do fundo: ela sustenta o plano, as campanhas e a publicação da prestação de contas.
Pelo básico, nesta ordem: conferir o que a COF e o contrato declaram (art. 2º, IX), separar conta e centro de custo, levantar arrecadação e aplicação dos últimos 12 meses por rubrica, publicar o primeiro relatório e aprovar o plano do próximo exercício com a rede. Na SULTS, o primeiro relatório sai como comunicado com confirmação de leitura e fica arquivado com data.
Cases de sucesso
Veja como empresas de diferentes segmentos transformaram sua operação
Adriano Bicalho
co-CEO da Casa do Construtor"O SULTS criou uma centralização que mostra, de forma clara, objetiva e detalhada, como funcionamos."

Andrea Kohlrausch
Presidente da Bibi Calçados"A SULTS unificou diversas ferramentas em uma única plataforma, centralizando toda a operação."

Renan Reis
Fundador e CEO da Farmelhor"Para as empresas que ainda não usam o SULTS, saibam que ela é fundamental para o crescimento e desenvolvimento."


Mais de 92 mil unidades gerenciadas em alimentação, saúde, educação, varejo, serviços, construção e indústria. De cinco a milhares de unidades, em qualquer segmento.
Solicitar demonstração






Veja o SULTS funcionando na sua operação
Centralize e aumente a eficiência em toda operação.
Um especialista apresenta os módulos mais relevantes para o seu negócio.